N26 — Enamórate de tu banco
4,1FinanzasActualizada 17 de octubre de 2026
Capturas de pantalla
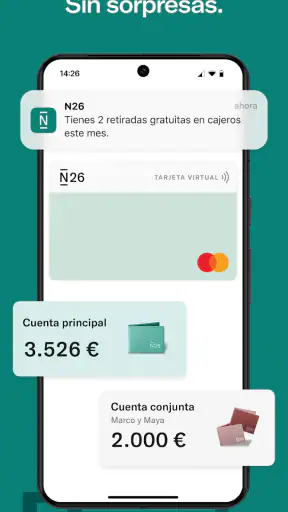
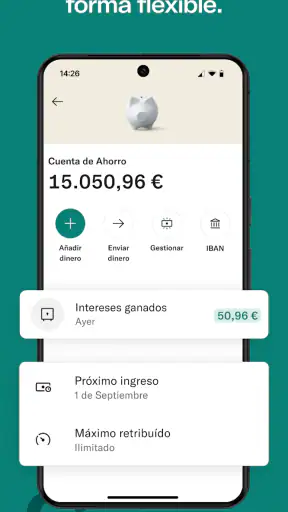
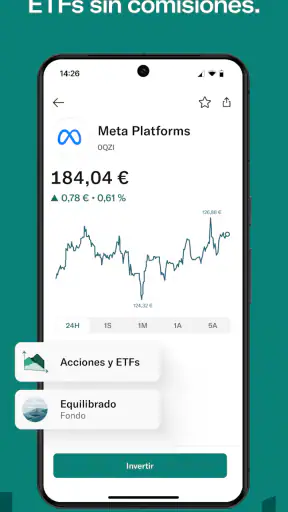
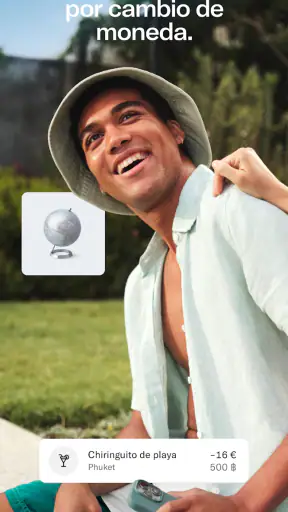
 Análisis de Mobexer
Antes de convertir una aplicación bancaria en parte de mi rutina, me pregunto qué pasaría si algo sale mal: ¿sé dónde encontrar ayuda, qué pasos puedo revisar por mi cuenta y qué decisiones estoy tomando? En N26, esa evaluación importa porque la experiencia está pensada para que gestiones tu actividad financiera desde el móvil. A mí me resulta cómoda la idea de reunir tareas en un solo lugar, pero la comodidad solo merece la pena si entiendes las opciones que tienes delante y no aceptas cambios a ciegas.
Una prueba pequeña antes de convertirla en tu banco de diario
En lugar de trasladar de golpe todos tus ingresos y recibos, yo empezaría por definir una tarea concreta que quieras resolver y comprobar cómo se siente hacerla desde la app. Puede ser revisar tus movimientos con regularidad o familiarizarte con la forma de gestionar la cuenta. Esta prueba inicial te ayuda a descubrir si la navegación te resulta clara y si la manera de operar encaja contigo, antes de depender de ella para compromisos importantes.
También anotaría qué necesitas poder hacer en una situación incómoda, no solo en un día normal: consultar un movimiento que no recuerdas, cambiar de dispositivo o pedir ayuda con una operación. Tener claras esas preguntas antes de empezar te permite buscar las respuestas en los canales oficiales y valorar el servicio con criterios prácticos. Una buena primera impresión no sustituye a saber cómo actuar cuando necesitas asistencia.
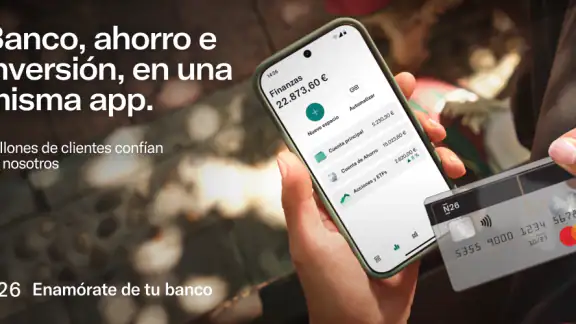
Cuando una app bancaria concentra pagos, ahorro e inversión, la confianza importa tanto como la comodidad. Al probar N26, mi impresión es que su mayor atractivo está en llevar la gestión cotidiana al móvil sin convertir cada consulta en una tarea complicada. Eso no significa que debas aceptar cualquier banco digital sin revisar cómo encaja con tus hábitos: conviene pensar qué operaciones harías desde la app y qué controles esperas tener a mano.
N26 es una aplicación financiera desarrollada por N26 AG. Es gratuita, está dirigida a mayores de tres años según su clasificación PEGI y su versión actual es la 4.60.1; funciona desde Android 9. Su trayectoria en la tienda también da contexto: se publicó el 23 de enero de 2015, supera los 10 millones de instalaciones y mantiene una valoración media de 4,1 basada en unas 163.000 puntuaciones. Es una adopción amplia, aunque ninguna cifra sustituye a comprobar si el servicio y sus condiciones te convienen.
La confianza empieza por saber qué estás eligiendo
En el uso diario, la propuesta se entiende mejor como un centro de operaciones financieras en el teléfono que como una simple app para consultar el saldo. El ahorro y la inversión forman parte del planteamiento, junto con la gestión bancaria; esa amplitud puede resultar práctica si prefieres reunir tareas en un mismo lugar. A cambio, te interesa separar lo que la app permite hacer de lo que tú necesitas: tener varias funciones juntas no garantiza que cada una sea adecuada para tu situación.
La valoración general, de 4,1, y las alrededor de 8.000 reseñas ofrecen una referencia sobre la experiencia de otros usuarios, pero no explican por sí solas qué problemas puede encontrar cada persona. Yo las tomaría como un motivo para investigar experiencias recientes y leer con atención las condiciones antes de trasladar ingresos o pagos importantes. La app puede ser cómoda para la rutina, pero la decisión de confiarle la gestión financiera requiere algo más que una buena primera impresión.
Lo último de la redacción
Hill Climb Racing: cada subida invita a intentarlo una vez más
Carrom Pool acierta en la mesa, pero se enreda fuera de ella
Google Gemini: Revoluciona tu Productividad Móvil
La Influencia de Extreme Car Driving Simulator en Nuestra Identidad Digital
Localizador de Google: Navega con Precisión y Eficiencia
Google Play Store sigue siendo la forma más sencilla de ordenar tu Android
Frente a la banca tradicional, N26 destaca por plantear el manejo desde el móvil como punto de partida. Frente a otras aplicaciones de finanzas que se limitan a ordenar gastos o mostrar información, aquí el foco es bancario y abarca también ahorro e inversión. Esa comparación importa: si solo quieres llevar un presupuesto sin cambiar de banco, una herramienta de seguimiento puede bastarte; si buscas gestionar la relación bancaria desde el teléfono, N26 tiene más sentido como opción que merece evaluar.
Qué conviene revisar antes de trasladar tu rutina
Yo empezaría por listar las operaciones que de verdad repites: recibir ingresos, pagar compras, revisar movimientos y apartar dinero para un objetivo. Después comprobaría que el servicio y sus condiciones cubren esas necesidades concretas. Este pequeño inventario evita elegir una app por la amplitud de su propuesta y descubrir más tarde que una exigencia personal —por ejemplo, mantener una relación presencial con una sucursal— pesa más que la comodidad móvil.
También miraría con calma las condiciones de las funciones de ahorro e inversión antes de usarlas. No trataría una opción de inversión como si fuera equivalente a guardar dinero para un gasto próximo: son decisiones distintas y requieren entender sus riesgos y reglas. Si tu prioridad es disponer de una reserva para una factura inesperada, mantén claro cuál es ese dinero y no lo mezcles mentalmente con fondos que destinas a invertir.
Controles útiles, sin dar por sentado lo que no ves
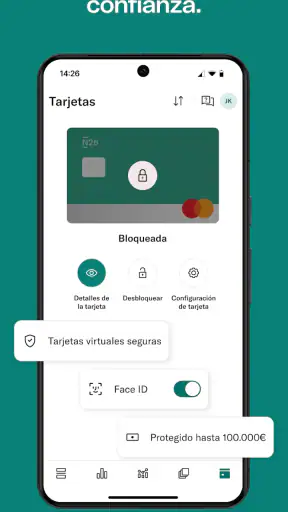
Una app financiera merece una revisión distinta a la de una aplicación de entretenimiento. Antes de confiar en ella, yo comprobaría directamente qué opciones de seguridad y gestión de cuenta aparecen en mi versión, cómo se accede a ellas y qué pasos exige cada cambio importante. Es mejor verificar esos controles dentro de la aplicación y en la información oficial del servicio que asumir que existen o funcionan de una manera determinada.
Este enfoque también ayuda a valorar la comodidad con criterio. Una pantalla sencilla no es por sí sola una señal de seguridad, del mismo modo que una interfaz con muchos menús no garantiza un control superior. Lo que me interesa es poder localizar las opciones relevantes, entender sus consecuencias y saber qué hacer si pierdo acceso al teléfono o necesito actuar ante una operación que no reconozco. Si no encuentras una respuesta clara, resuelve esa duda antes de hacer de la app tu canal principal.
Un hábito práctico es revisar los movimientos con una frecuencia que puedas mantener, en vez de esperar a que algo te llame la atención. Por ejemplo, puedes incorporar una comprobación breve después de cobrar y otra al final de la semana. No hace falta convertirlo en una vigilancia constante: se trata de detectar a tiempo cargos que no esperabas y de familiarizarte con tus propios patrones de gasto. La utilidad de esa rutina depende de que sepas qué pasos ofrece el servicio para consultar o comunicar una incidencia.
Los momentos en que los datos y el dinero se cruzan
Al abrir una cuenta, iniciar sesión o cambiar información personal, la app trata datos ligados a una relación financiera. Por eso, antes de continuar, yo leería los avisos que aparezcan en esos momentos y distinguiría entre los datos necesarios para prestar el servicio y cualquier elección opcional que se presente. No activaría ni aceptaría algo por inercia solo porque aparece durante la configuración: primero intentaría entender qué implica y si realmente lo necesito.
La misma cautela vale al conectar hábitos de gasto con objetivos de ahorro. Si revisas tus compras para decidir cuánto reservar, procura fijar una regla sencilla que puedas explicar: por ejemplo, apartar una cantidad después de cubrir gastos esenciales, en lugar de mover dinero de forma impulsiva cada vez que ves un saldo disponible. Así mantienes el control de tu presupuesto y reduces el riesgo de confundir dinero libre con dinero comprometido.
Al usar cualquier función relacionada con inversiones, me detendría a leer las condiciones y a valorar si entiendo el producto antes de avanzar. No daría por hecho que la facilidad de acceso vuelve sencilla la decisión financiera. Si no puedes explicar con tus palabras qué estás haciendo, qué objetivo persigues y qué consecuencias aceptarías, posponer la operación es una decisión sensata. Para muchas personas, una cuenta de ahorro y una inversión cumplen propósitos diferentes y no deberían tratarse como intercambiables.
Tu margen de decisión en el día a día
La mejor forma de conservar agencia es decidir de antemano qué tareas quieres delegar a una app y cuáles prefieres revisar con más pausa. Puedes usar N26 para la gestión cotidiana y reservar una revisión mensual para comprobar que tus movimientos, objetivos y decisiones siguen teniendo sentido. Si el servicio ofrece elecciones durante la configuración o el uso, léelas antes de confirmarlas y vuelve a revisarlas cuando cambien tus necesidades.
Un caso corriente lo muestra bien: imagina que cobras, pagas compras habituales y quieres guardar parte del ingreso para un viaje. En vez de apartar dinero al azar, primero identifica pagos próximos y una cantidad que puedas reservar sin dejar corta tu cuenta para los gastos esenciales. Después consulta la app para llevar a cabo la gestión que corresponda y verifica el resultado en tus movimientos. El valor está en que puedas integrar el paso en tu rutina, no en perseguir una automatización que no entiendes.
Una rutina concreta para que el saldo no engañe
Si cobras a principios de mes y tienes pagos repartidos en distintas fechas, no tomaría el saldo que aparece hoy como una medida directa de cuánto puedes gastar. Primero separaría mentalmente lo que ya está comprometido para facturas y compras necesarias; después decidiría qué parte tiene sentido reservar para el viaje. Revisar los movimientos tras cada paso ayuda a comprobar que la operación se hizo como esperabas y evita contar dos veces el mismo dinero.
Este método también sirve cuando tus ingresos varían. En vez de fijar una cantidad de ahorro que luego te obligue a deshacer movimientos, puedes revisar el presupuesto después de cubrir lo esencial y ajustar la reserva a lo que realmente queda disponible. La app puede facilitar la consulta y la gestión, pero la decisión sigue siendo tuya: una interfaz cómoda no conoce por sí sola qué gastos se acercan ni qué margen necesitas para imprevistos.
Si compartes gastos con otra persona, acordar primero quién revisa qué y cuándo puede evitar confusiones. No hace falta convertir cada compra en una discusión: basta con distinguir entre pagos comunes, gastos personales y dinero reservado para un objetivo. Así, al mirar los movimientos, tienes una referencia para reconocer lo habitual y detectar lo que merece una revisión más detenida.
También conviene pensar en el plan de respaldo. Antes de depender de una sola app para tareas importantes, asegúrate de conocer cómo acceder a la cuenta si cambias de teléfono, pierdes el dispositivo o necesitas resolver una incidencia. No es una crítica específica a N26, sino una regla prudente para cualquier banco digital: una experiencia cómoda funciona mejor cuando sabes cuál es el siguiente paso ante un problema y no tienes que improvisarlo bajo presión.
Para quién encaja y cuándo elegir otra opción
Veo N26 como una alternativa interesante para quien se siente cómodo haciendo gestiones bancarias desde el móvil y quiere tener juntas las tareas de cuenta, ahorro e inversión. Puede encajar especialmente si valoras consultar y ordenar tu actividad sin depender de visitas presenciales. Su alcance también la hace atractiva para quien quiere explorar distintas formas de gestionar el dinero, siempre que esté dispuesto a revisar las condiciones de cada función por separado.
En cambio, si para ti es esencial hablar cara a cara con personal de una sucursal, o prefieres resolver gestiones complejas en una oficina, una entidad tradicional puede ajustarse mejor. También elegiría una aplicación de presupuesto independiente si mi necesidad principal fuera clasificar gastos sin cambiar de banco. Y si todavía no tienes claro cómo funcionan las decisiones de inversión, empezaría por ordenar ingresos y gastos antes de utilizar herramientas más complejas.
Qué preguntar antes de dar el paso
Una duda razonable es si la descarga gratuita significa que cualquier uso del servicio también lo será. Yo no asumiría que sí: revisaría las condiciones vigentes aplicables a la cuenta y a cada función que me interese, porque la gratuidad de instalar una app no describe por sí sola todos los costes posibles de una relación financiera. Esa comprobación es especialmente importante antes de programar pagos habituales o mover una cantidad importante.
Otra pregunta práctica es si puedes resolver tus necesidades sin acudir a una sucursal. La propuesta de N26 parte de la gestión móvil, así que quien valore esa opción debería comprobar previamente cómo se atienden sus consultas y qué pasos tendría que seguir ante un problema. Si la respuesta no le da tranquilidad, mantener una cuenta en una entidad con atención presencial puede ser preferible, aunque implique usar más de una herramienta.
Para quien solo quiere controlar gastos, la comparación es sencilla: una app bancaria tiene sentido si también buscas gestionar la relación con tu cuenta; una herramienta de presupuesto puede ser más adecuada si únicamente necesitas ordenar categorías y seguir hábitos sin cambiar de banco. Y si te atrae la inversión, la pregunta no es solo si puedes acceder a esa función, sino si entiendes sus condiciones y puedes asumir sus consecuencias sin comprometer el dinero que necesitas a corto plazo.
La gratuidad de la descarga hace fácil probar la aplicación, pero no es una razón suficiente para mover toda tu actividad financiera de inmediato. Yo comprobaría las condiciones vigentes del servicio, probaría las tareas que te interesan y solo después decidiría si quieres convertirla en tu cuenta principal. Esa transición gradual permite detectar fricciones en tu propio uso sin poner en juego, desde el primer día, una rutina que depende de la banca.
Mi veredicto: comodidad con una dosis de atención
Mi impresión es favorable, pero prudente. N26 resulta más convincente cuando buscas una experiencia bancaria móvil que reúna varias tareas y estás dispuesto a mantenerte atento a tus decisiones y a los controles disponibles. La popularidad y las opiniones de usuarios aportan contexto, no una garantía personal: lo decisivo será que entiendas las condiciones, encuentres las opciones de cuenta que necesitas y te sientas cómodo con el nivel de autonomía que implica gestionar tus finanzas desde el teléfono.
Si estás pensando en instalarla, mi consejo es empezar con una pregunta concreta: ¿qué problema diario quiero resolver con ella? Si la respuesta es gestionar de forma más directa tu actividad bancaria desde el móvil, vale la pena evaluarla. Si buscas asesoramiento presencial, una herramienta solo de presupuesto o aún no quieres tomar decisiones de ahorro e inversión desde una app, quizá otra opción te dé más tranquilidad. La confianza útil no consiste en entregar el control, sino en saber qué estás haciendo y poder decidir cada paso con claridad.
Preguntas frecuentes
¿Qué es N26 y cómo funciona?
N26 es un banco digital que permite gestionar una cuenta desde el móvil, sin necesidad de acudir a una sucursal. Desde la aplicación puedes consultar movimientos, enviar y recibir transferencias, organizar tus gastos y administrar las tarjetas disponibles para tu cuenta. Las funciones y condiciones dependen del país y del tipo de plan, así que conviene revisar la información vigente antes de registrarte.
¿Es gratis abrir y mantener una cuenta N26?
N26 ofrece distintos planes, que pueden incluir una opción básica sin cuota mensual y alternativas de pago con prestaciones adicionales. Que una cuenta no tenga cuota no significa necesariamente que todos los servicios sean gratuitos: algunas operaciones, tarjetas o servicios pueden tener límites o costes según el plan y el país. Comprueba las tarifas actualizadas y las condiciones aplicables a tu residencia antes de solicitarla.
¿Qué necesito para abrir una cuenta en N26?
Por lo general, tendrás que residir en un país donde N26 preste servicio, proporcionar datos personales y verificar tu identidad mediante el proceso indicado en la aplicación. Es posible que necesites un documento de identidad válido y un teléfono compatible con la app. Los requisitos pueden variar según el país y la normativa local; la aprobación no es automática y dependerá de las comprobaciones del banco.
¿Es segura la aplicación N26 para manejar mi dinero?
N26 aplica medidas de seguridad propias de los servicios bancarios digitales y permite gestionar aspectos de la cuenta desde la aplicación, como revisar operaciones y controlar la tarjeta. Aun así, ninguna app elimina todos los riesgos: utiliza una contraseña robusta, protege el móvil, no compartas códigos de acceso y contacta con el banco si detectas una operación desconocida. La protección de depósitos y las normas aplicables dependen de la entidad y el país.
¿Puedo usar N26 para pagar y retirar dinero cuando viajo?
La cuenta y sus tarjetas pueden servir para pagos y retiradas, pero las condiciones concretas dependen del plan, el país y la operación. Pueden aplicarse límites, comisiones por retiradas o cargos del cajero, y los pagos en otras monedas pueden estar sujetos a condiciones de cambio. Antes de viajar, consulta las tarifas y límites vigentes en la aplicación y lleva una alternativa de pago por si surge algún inconveniente.
Descargar