 Sobre Google Wallet
Google Wallet gana valor cuando deja de parecer una aplicación
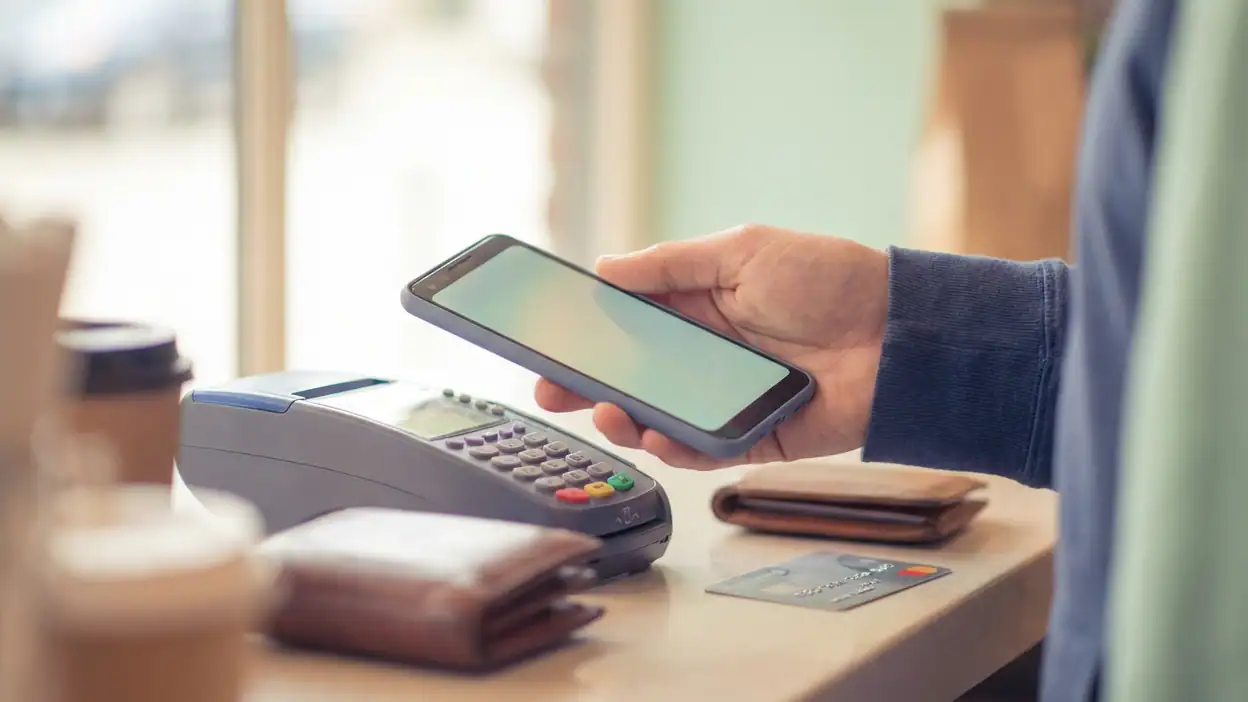
La prueba más honesta de Google Wallet no ocurre dentro de la aplicación, sino en el momento exacto en que deja de sentirse como una aplicación. Acercas el teléfono al lector, aparece una tarjeta de embarque en el momento oportuno o encuentras una tarjeta de fidelización que habías olvidado. Esa discreción es su gran virtud, pero también explica su particular relación con la comunidad: aquí nadie entra para conversar, crear contenido o competir. El valor nace de una red de comercios, bancos, operadores de transporte, organizadores y usuarios que repiten pequeños gestos hasta convertirlos en costumbre.
Tras probarla como cartera digital en Android, mi conclusión es clara: Google Wallet funciona mejor como infraestructura cotidiana que como destino social. Su ecosistema existe, aunque no se parezca al de X, Pinterest o una aplicación de compras. No hay una plaza pública alrededor de la cartera; hay una cadena silenciosa de acuerdos y comportamientos. Cuando esa cadena está bien conectada, pagar o mostrar una entrada resulta casi invisible. Cuando falla, el usuario descubre de golpe cuántas piezas ajenas sostienen la experiencia.
Una comunidad que participa sin reunirse
Hablar de comunidad en una aplicación financiera exige cambiar la mirada. En Google Wallet, la comunidad no se organiza mediante publicaciones ni perfiles públicos. Está formada por quienes aceptan pagos sin contacto, entidades que emiten tarjetas, empresas que generan pases digitales y personas que comparten instrucciones para resolver problemas concretos. Es una comunidad distribuida, práctica y poco visible.
Su vínculo principal no es la conversación, sino la compatibilidad. Un banco decide si permite añadir una tarjeta; una compañía aérea prepara una tarjeta de embarque; un recinto deportivo genera una entrada; un comercio configura su terminal. El usuario recibe el resultado y, si todo funciona, apenas piensa en los participantes que lo hicieron posible. Esa falta de protagonismo no es un defecto accidental: es el objetivo del producto.
También hay una dimensión cultural. Cada vez más personas esperan poder pagar con el móvil, guardar un billete o enseñar una entrada sin sacar la cartera física. Esa expectativa se contagia de manera informal: alguien ve el gesto en una caja, pregunta cómo se hace y descubre que su banco o su transporte también lo admite. La adopción se propaga por observación, no por una comunidad oficial.

El modelo de participación
La participación tiene varios niveles. El más básico consiste en añadir una tarjeta bancaria y utilizarla en un terminal compatible. Después aparecen las tarjetas de fidelización, los billetes de transporte, las entradas y otros pases que dependen de acuerdos específicos. En algunos mercados también pueden incorporarse documentos o credenciales concretas, pero su disponibilidad varía y no conviene asumir que una función presente en un país exista en otro.
El usuario no suele aportar contenido original. Aporta confianza, frecuencia y datos de uso dentro de los permisos concedidos. Los emisores aportan la tarjeta; los comercios, la aceptación; los desarrolladores de servicios, los pases; y Google, la capa que intenta reunirlos en un mismo lugar. Es un modelo cooperativo, aunque bastante asimétrico: las grandes decisiones sobre compatibilidad, seguridad y condiciones están en manos de empresas, no de la comunidad.
Ahí aparece la primera diferencia importante con Pinterest. En Pinterest, la contribución del usuario alimenta directamente el catálogo de ideas. En Google Wallet, la contribución no amplía una biblioteca pública; refuerza una red privada de uso. Cada persona puede beneficiarse de la infraestructura sin dejar una pieza visible para el siguiente usuario.
Cómo entra alguien nuevo
La entrada suele empezar por una necesidad inmediata: pagar sin llevar la tarjeta, guardar una entrada recibida por correo o tener a mano una tarjeta de puntos. El recorrido inicial es razonablemente directo en un teléfono Android compatible: se abre la aplicación, se añade una tarjeta o pase, se completa la verificación solicitada por la entidad correspondiente y se configura el método de pago. La dificultad no está tanto en pulsar los botones como en saber si el banco, el país, el dispositivo y el comercio cumplen las condiciones.
Ese detalle cambia mucho la experiencia de los recién llegados. Una persona puede interpretar que la cartera no funciona cuando, en realidad, su tarjeta no es compatible o el terminal no acepta pagos sin contacto. La aplicación suele mostrar mensajes útiles, pero no siempre puede explicar con claridad qué parte depende de Google y cuál depende del banco. El ecosistema tiene una puerta de entrada sencilla y un pasillo lleno de excepciones.
La recomendación entre usuarios cumple aquí una función decisiva. Familiares y compañeros de trabajo explican cómo activar el pago, dónde acercar el teléfono o qué hacer si el lector no responde. Son tutoriales informales, breves y muy concretos. En foros y redes también aparecen guías de solución, aunque conviene tratarlas como orientación y no como soporte oficial: las condiciones cambian según la región y las actualizaciones.
Los rituales que mantienen viva la red
Google Wallet se sostiene mediante rituales diminutos. Desbloquear o preparar el teléfono antes de pagar, acercarlo al lector, esperar la confirmación y guardar el dispositivo. Revisar una tarjeta de embarque antes de salir hacia el aeropuerto. Abrir la cartera al llegar a un concierto. Mostrar un código en el torno del transporte. Comprobar una tarjeta de fidelización al pagar. Ninguno de estos gestos es espectacular, pero la repetición crea memoria muscular.
También existe un ritual de mantenimiento: eliminar tarjetas caducadas, revisar pases antiguos y comprobar que la tarjeta predeterminada sigue siendo la correcta. En una cartera física, el desorden se ve. En una cartera digital, puede esconderse hasta el momento menos oportuno. La aplicación ayuda a concentrar objetos dispersos, pero esa concentración exige una pequeña disciplina.
El momento más revelador llega cuando el usuario deja de abrir la aplicación deliberadamente. La tarjeta aparece mediante accesos rápidos o el teléfono responde desde la pantalla de bloqueo, según la configuración y el dispositivo. El hábito ya no consiste en consultar una cartera, sino en confiar en que la cartera estará disponible cuando haga falta. Esa confianza es la verdadera medida de su éxito.
Quién aporta valor y quién queda fuera
Los creadores, en el sentido habitual de internet, tienen un papel reducido. No diseñan plantillas para que otros las reutilicen ni construyen una colección pública de pases. Su equivalente son los equipos que preparan entradas, billetes y tarjetas digitales para sus clientes. Una buena implementación puede convertir un correo olvidado en un acceso rápido; una mala puede producir un pase incompleto, difícil de actualizar o incompatible con el dispositivo.
Los bancos y las empresas de servicios son, por tanto, los principales productores del ecosistema. También lo son los comercios que actualizan sus terminales y forman a sus empleados. El usuario final aporta la prueba definitiva: intenta pagar o acceder y confirma, con su experiencia, si la cadena funciona. Pero no tiene demasiadas herramientas para corregirla.
Este reparto explica por qué la aplicación puede parecer más completa de una semana a otra sin que Google haya añadido una función llamativa. La expansión depende de nuevas entidades compatibles, de más comercios y de mejores pases. La cartera crece por adhesión institucional, no por creatividad comunitaria.
La fricción social: cuando el problema no es técnico
El pago móvil reduce algunos roces, pero introduce otros. En una cola, un lector que no responde puede generar impaciencia aunque la causa esté en el terminal, la conexión del comercio o la configuración de la tarjeta. El usuario queda expuesto: sostiene el teléfono, prueba otra posición y decide si insiste o saca la tarjeta física. La experiencia social depende de segundos, y esos segundos pesan más cuando hay gente esperando.
También hay una diferencia generacional y práctica. Quien está acostumbrado a pagar con el móvil puede considerar innecesaria una cartera física; quien no lo está puede verla como una barrera o una fuente de inseguridad. Explicar el proceso a otra persona no siempre es sencillo, porque intervienen el bloqueo de pantalla, la autenticación, el banco y el lector. La comunidad informal ayuda, pero no sustituye una experiencia universal.
La privacidad añade una tensión menos visible. Algunas personas no quieren que el teléfono concentre tarjetas, entradas y rastros de desplazamiento, aunque la aplicación no convierta esos elementos en una exposición pública. En este punto, la comparación con X resulta útil: allí la fricción se manifiesta en discusiones y visibilidad; aquí aparece como una decisión silenciosa sobre qué delegar al teléfono y a los proveedores que participan en la operación.
Moderación, seguridad y zonas que no vemos
Google Wallet no tiene una sección social comparable a una red de publicaciones, así que la moderación tradicional es limitada. No hay comentarios públicos que retirar ni perfiles comunitarios que supervisar dentro de la función principal. La seguridad se juega en otras capas: autenticación del dispositivo, protección de la cuenta, tokenización de pagos, controles del banco y medidas del comercio.
Conviene ser preciso: desde fuera no podemos verificar todos los mecanismos internos ni evaluar cada acuerdo regional. Tampoco sería responsable afirmar que una única capa garantiza la seguridad en cualquier situación. La protección real depende del teléfono, del sistema operativo, de la cuenta, de la entidad financiera y de la reacción del usuario ante una pérdida o un acceso no autorizado.
La ausencia de conversación pública tiene una ventaja: reduce el espacio para estafas sociales dentro de la propia aplicación. Pero no elimina los riesgos alrededor de ella. Mensajes falsos, páginas que imitan a bancos, códigos de acceso fraudulentos o personas que solicitan datos pueden aprovechar la confianza depositada en los pagos digitales. La comunidad necesita educación, aunque esa educación ocurra fuera de Wallet.
La moderación más relevante es institucional. Google, los bancos y los emisores deben decidir qué servicios cumplen las condiciones para integrarse y cómo se retiran tarjetas o pases problemáticos. El usuario suele enterarse de esos cambios cuando algo deja de funcionar. Esa falta de visibilidad es una debilidad del modelo: la red puede cambiar sin que exista un espacio común donde discutirlo.
Dónde aparece el valor de red
El valor de red aparece cuando más participantes aceptan el mismo lenguaje de pago y de acceso. Una tarjeta digital es más útil si el comercio cercano admite pagos sin contacto. Una entrada guardada es más valiosa si el recinto puede actualizarla. Un billete móvil gana sentido si el transporte permite validarlo de forma rápida. Cada incorporación hace que llevar menos objetos físicos parezca una decisión razonable.
La red también reduce el coste mental de cambiar de contexto. En un día de viaje puedes pagar un café, mostrar una tarjeta de embarque y entrar en un transporte sin cambiar de soporte. No es una revolución visible, sino una continuidad. La cartera agrupa situaciones que antes exigían tarjetas distintas, correos, aplicaciones independientes o documentos impresos.
Sin embargo, el valor no crece de manera uniforme. Depende de la densidad local de aceptación. En una gran ciudad y con un banco compatible, la experiencia puede sentirse completa. En una región con pocos comercios preparados o servicios ausentes, la aplicación se reduce a una tarjeta digital con funciones adicionales ocasionales. La red no es solo global; es profundamente territorial.
Temu: Compra como millonario sirve como contraste por una razón distinta. En una plataforma de compras, la actividad de otros usuarios puede influir en recomendaciones, reseñas y descubrimiento de productos. En Google Wallet, la actividad ajena no se presenta como contenido, pero sí como infraestructura: cuantos más comercios y emisores participan, menos excepcional parece pagar con el móvil.
¿Puede durar este ecosistema?
Su permanencia no depende de que la gente quiera pasar más tiempo dentro de la aplicación. De hecho, cuanto menos atención reclame, mejor. La sostenibilidad se apoya en tres factores: que el pago sea fiable, que los emisores mantengan la compatibilidad y que los servicios sigan generando pases útiles. Mientras esas condiciones se cumplan, el hábito tiene razones para permanecer.
La amenaza principal es la fragmentación. Si cada banco, transporte o recinto exige una solución diferente, la promesa de una cartera unificada pierde fuerza. También pueden surgir cambios regulatorios, decisiones comerciales o restricciones regionales que alteren la disponibilidad. La dependencia de terceros hace que el usuario no controle por completo la continuidad de su propia cartera.
Hay otra amenaza más cotidiana: la fatiga de permisos y aplicaciones. Si una persona necesita instalar una aplicación específica para cada entrada, activar varias cuentas y recordar distintos métodos de acceso, la cartera deja de simplificar. Su futuro dependerá de que los emisores usen formatos consistentes y de que los pases se actualicen sin exigir demasiada intervención.
En ese sentido, la competencia no se limita a otras carteras digitales. También compiten la tarjeta física, la aplicación del banco, la aplicación de transporte y el correo electrónico. Google Wallet gana cuando reúne funciones sin añadir pasos. Pierde cuando se convierte en una capa más sobre sistemas que siguen funcionando por separado.
Veredicto de la comunidad
Mi veredicto es favorable, pero no ingenuo. Google Wallet ha construido una comunidad sin foro, sin creadores visibles y sin una cultura de publicación. Su comunidad está en los acuerdos que permiten pagar, entrar, viajar y acumular ventajas con menos objetos encima. Es una red de cooperación empresarial que solo se vuelve perceptible cuando una pieza falla.
La experiencia resulta especialmente sólida para quien usa un teléfono Android compatible, tiene una entidad participante y vive o se mueve en lugares con buena aceptación del pago sin contacto. En ese escenario, la cartera reduce fricción de verdad. No busca entretenerte ni retenerte; intenta desaparecer en el momento correcto.
Sus límites también son claros: compatibilidad desigual, dependencia de terceros, diferencias entre países, soporte repartido entre varias empresas y una privacidad que exige decisiones conscientes. La ausencia de una comunidad pública evita ciertos problemas, pero también deja al usuario sin un espacio central para reclamar, comparar experiencias o entender cambios.
Al final, Google Wallet no es una red social disfrazada ni una cartera que necesite una comunidad activa para justificar su existencia. Es una infraestructura cotidiana cuyo valor crece con cada comercio, banco y servicio que decide colaborar. Si buscas una aplicación para conversar, crear o descubrir, no la encontrarás aquí. Si buscas que tus pagos y accesos dependan de menos gestos, su ecosistema silencioso resulta convincente, siempre que aceptes que buena parte de la experiencia está en manos de otros.